 Inteligência Rural
Guia
CAR e crédito rural: os prazos de 2027 e 2028 que valem para financiar um imóvel
O CAR deixou de ser só um cadastro declaratório e se tornou pré-requisito de crédito rural, com prazos escalonados que começam em janeiro de 2027. Veja o que a Resolução CMN 5.303 exige, por módulo fiscal, e o que isso muda para um negócio que depende de financiamento.
A pergunta que decide o negócio: esse CAR permite financiar, e até quando?
Você fecha a proposta de compra de uma fazenda de 18 módulos fiscais. A cláusula do contrato condiciona a assinatura definitiva à liberação do financiamento pelo banco. Antes de marcar qualquer prazo com o comprador, existe uma pergunta que decide o negócio: o CAR dessa fazenda permite financiar, e até quando essa resposta continua valendo?
Hoje é setembro de 2026. Faltam menos de quatro meses para o primeiro prazo da nova regra, 4 de janeiro de 2027, valer para imóveis com mais de 15 módulos fiscais como esse. Na nossa leitura de mercado, um financiamento bancário raramente sai em poucas semanas: entre aprovação de crédito, vistoria e liberação, é comum passar de um trimestre.
Ou seja, uma proposta assinada hoje pode muito bem ter a liberação do crédito caindo depois de 4 de janeiro. É justamente aí que o histórico de desmatamento da área entra na conta do banco, ao lado do CAR ativo que já é exigido desde 2025.
O restante deste guia explica a regra completa: de onde ela vem, os três prazos por módulo fiscal, o que o banco verifica de fato e o que fazer com essa informação antes de aceitar uma proposta condicionada a crédito.
De cadastro declaratório a credencial de crédito: como chegamos aqui
O CAR nasceu como um cadastro declaratório. O proprietário informa os limites do imóvel, a reserva legal, a APP e o uso do solo, e o sistema aceita a declaração sem checar cada detalhe na hora. Por anos, isso bastou para cumprir a obrigação ambiental.
Isso mudou de forma progressiva. A Resolução CMN nº 5.193/2024 alterou o Manual de Crédito Rural e, desde 2 de janeiro de 2025, passou a impedir a concessão de crédito rural a imóvel sem inscrição no CAR ou com inscrição cancelada ou suspensa. Esse ponto já está em vigor. Não é a parte que foi adiada.
A mesma resolução previa, originalmente, um segundo filtro: a checagem de desmatamento por satélite, feita na lista do Ministério do Meio Ambiente (o BiomasBR), com base em dados do PRODES/INPE, a partir de 2 de janeiro de 2026, para crédito rural com recursos controlados. Esse prazo nunca chegou a valer como estava.
A Resolução CMN nº 5.268/2025 adiou essa parte por cerca de um ano, escalonando por tamanho de imóvel: a partir de 1º de abril de 2026 para quem tem mais de 4 módulos fiscais, e a partir de 4 de janeiro de 2027 para os demais. Também não chegou a valer como estava.
A Resolução CMN nº 5.303, publicada em 12 de maio de 2026, é o segundo adiamento. Ela substitui o calendário anterior por três faixas mais detalhadas, que são as que valem hoje. É delas que trata a próxima seção.
Os prazos por módulo fiscal: mais de 15 MF, de 4 a 15 MF, e até 4 MF e áreas coletivas
O critério que decide a data não é o hectare do imóvel. É o módulo fiscal, a unidade que o INCRA fixa por município e que já aparece em outras exigências ambientais e fundiárias. Quanto maior o imóvel em módulos fiscais, mais cedo a regra passa a valer para ele.
| Faixa do imóvel | Prazo |
|---|---|
| Mais de 15 módulos fiscais | 4 de janeiro de 2027 |
| De 4 a 15 módulos fiscais | 1º de julho de 2027 |
| Até 4 módulos fiscais, e assentamentos de reforma agrária ou territórios de comunidades tradicionais com CAR de área coletiva | 3 de janeiro de 2028 |
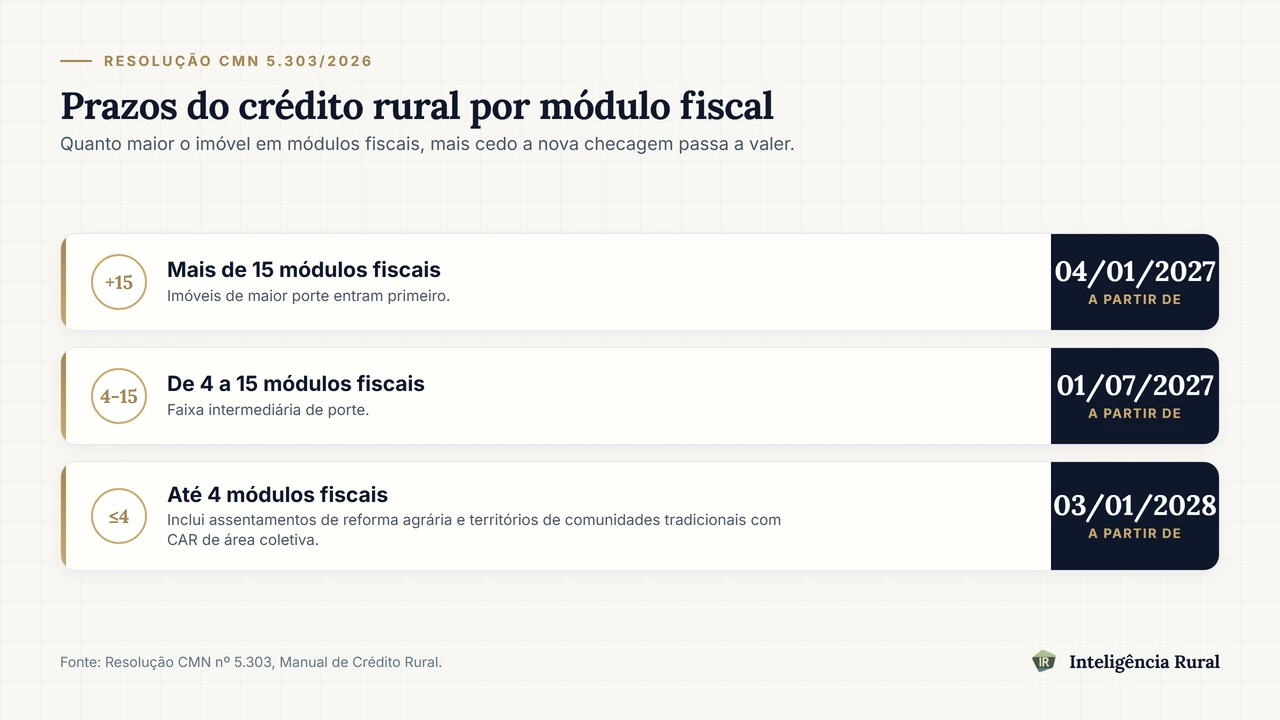
Um exemplo prático: duas fazendas vizinhas, no mesmo município, com o mesmo valor de módulo fiscal local. Uma tem 6 módulos fiscais e entra na faixa intermediária, com prazo em 1º de julho de 2027. A outra tem 3 módulos fiscais e só entra na regra em 3 de janeiro de 2028, seis meses depois.
A diferença não está no hectare, está no módulo fiscal. Se você não sabe calcular o módulo fiscal de um imóvel específico, o guia sobre o que é módulo fiscal e como afeta o imóvel rural mostra o passo a passo, incluindo onde consultar o valor por município.
Essas datas decidem se um financiamento trava ou não, e o calendário já foi adiado duas vezes desde a versão original da regra. Antes de fechar uma cláusula contratual com uma dessas datas, vale confirmar o calendário vigente direto com o agente financeiro ou o banco responsável pela liberação do crédito.
O que o banco verifica: CAR ativo no SICAR e ausência de desmatamento ilegal após 31/07/2019
A checagem do banco tem dois filtros, e eles são independentes. O primeiro é se o CAR do imóvel está ativo no SICAR, sem cancelamento nem suspensão. Essa parte já vale desde 2025, para qualquer módulo fiscal.
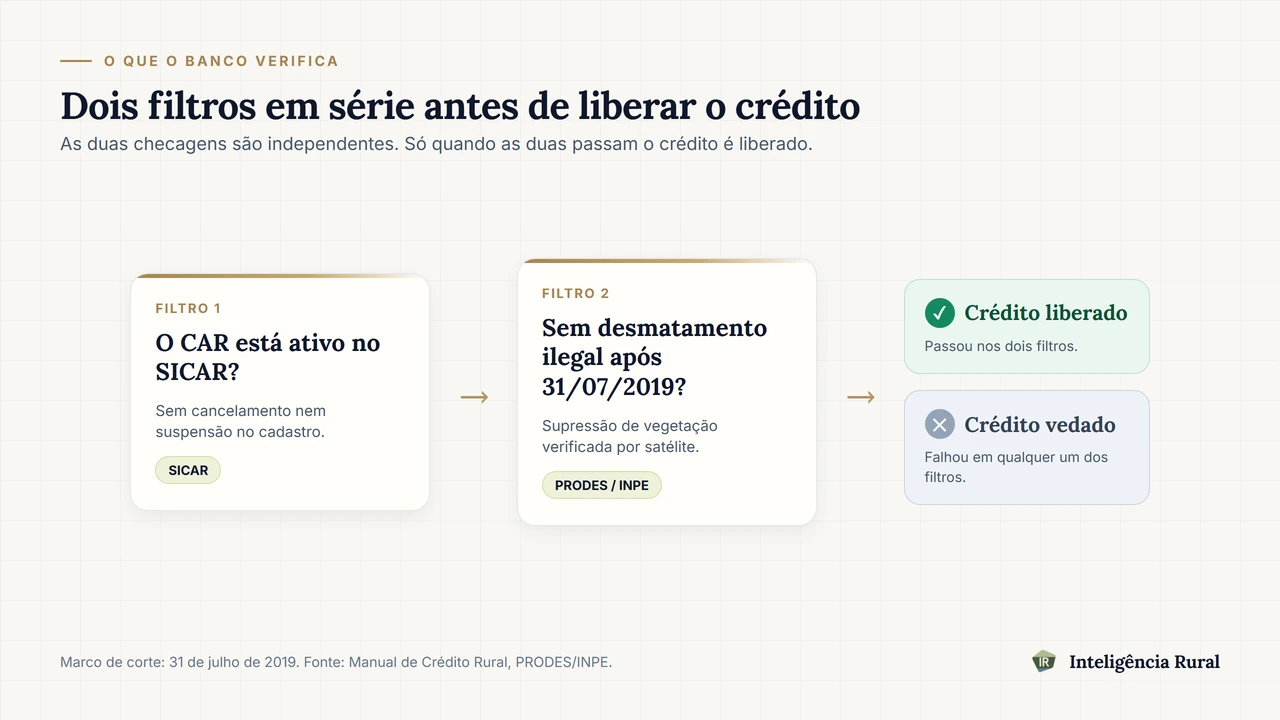
O segundo filtro é a ausência de desmatamento ilegal registrado na lista do MMA/BiomasBR, baseada no PRODES/INPE, depois de 31 de julho de 2019. É essa a parte com os prazos escalonados de 2027 e 2028 descritos acima.
Um caso mostra por que os dois filtros importam separadamente. Uma propriedade tem CAR ativo, sem nenhuma pendência cadastral. Mas a lista do MMA/BiomasBR, baseada no PRODES, registrou supressão de vegetação nativa em 2021, depois do marco de 31 de julho de 2019. Quando o prazo da faixa desse imóvel chegar, o CAR ativo sozinho não garante a liberação do crédito.
A Resolução CMN 5.303 também ampliou os documentos que servem para provar regularidade sobre uma área com supressão registrada: Autorização de Supressão de Vegetação (ASV), ato equivalente emitido por órgão ambiental estadual, e Termo de Compromisso Ambiental firmado com o órgão estadual. Quem tem um desses documentos em mãos tem argumento para levar ao banco.
CAR pendente, suspenso ou cancelado: a diferença importa, e dá para regularizar antes do prazo
Nem todo status do CAR pesa da mesma forma na análise de crédito. Pendente é quando há uma providência em aberto, como corrigir uma sobreposição, mas o cadastro continua no sistema. Suspenso vem de decisão judicial ou administrativa. Cancelado é o mais grave, aplicado quando a informação declarada é considerada falsa, enganosa ou incompleta.
É o CAR sem inscrição, cancelado ou suspenso que trava o crédito, conforme a Resolução CMN 5.193/2024. CAR pendente, isolado, não está nessa mesma lista, mas convém resolver antes de qualquer prazo com o banco. Uma pendência que evolui para suspensão no meio da negociação é o pior cenário.
Um caso comum: o comprador dá entrada no financiamento, e a vistoria do banco encontra o CAR do vendedor suspenso por uma pendência cadastral simples, do tipo que se resolve em poucos dias no sistema. O problema não é a gravidade da pendência. É o tempo: se a regularização não sair antes da data que o banco marcou para reanalisar, o crédito fica represado até resolver.
A saída prática é não esperar a vistoria para descobrir isso. Checar o status do CAR antes de aceitar qualquer proposta condicionada a financiamento evita que a negociação trave no meio do caminho, quando já existem outras partes contando com aquela data.
O que muda para quem está comprando ou vendendo um imóvel com crédito envolvido
Para quem vende, o CAR regular e sem histórico de desmatamento pós-2019 deixou de ser só uma boa prática ambiental. Virou parte da capacidade de o comprador conseguir o financiamento, o que afeta diretamente a chance de a venda se concretizar no prazo negociado.
Para quem compra, checar o status do CAR e o módulo fiscal do imóvel antes de assinar qualquer cláusula com data virou tão relevante quanto checar a matrícula. O guia sobre como consultar o CAR de um imóvel rural mostra o passo a passo dessa consulta no SICAR.
Vale lembrar que o CAR é só um dos documentos federais que pesam na análise de risco de um imóvel rural. A certificação no INCRA, pelo SIGEF, é outro exemplo, e o guia sobre como saber se uma terra é certificada no INCRA explica o que ela garante e o que não garante.
Como descobrir o módulo fiscal e a situação do CAR antes de aceitar uma proposta condicionada a financiamento
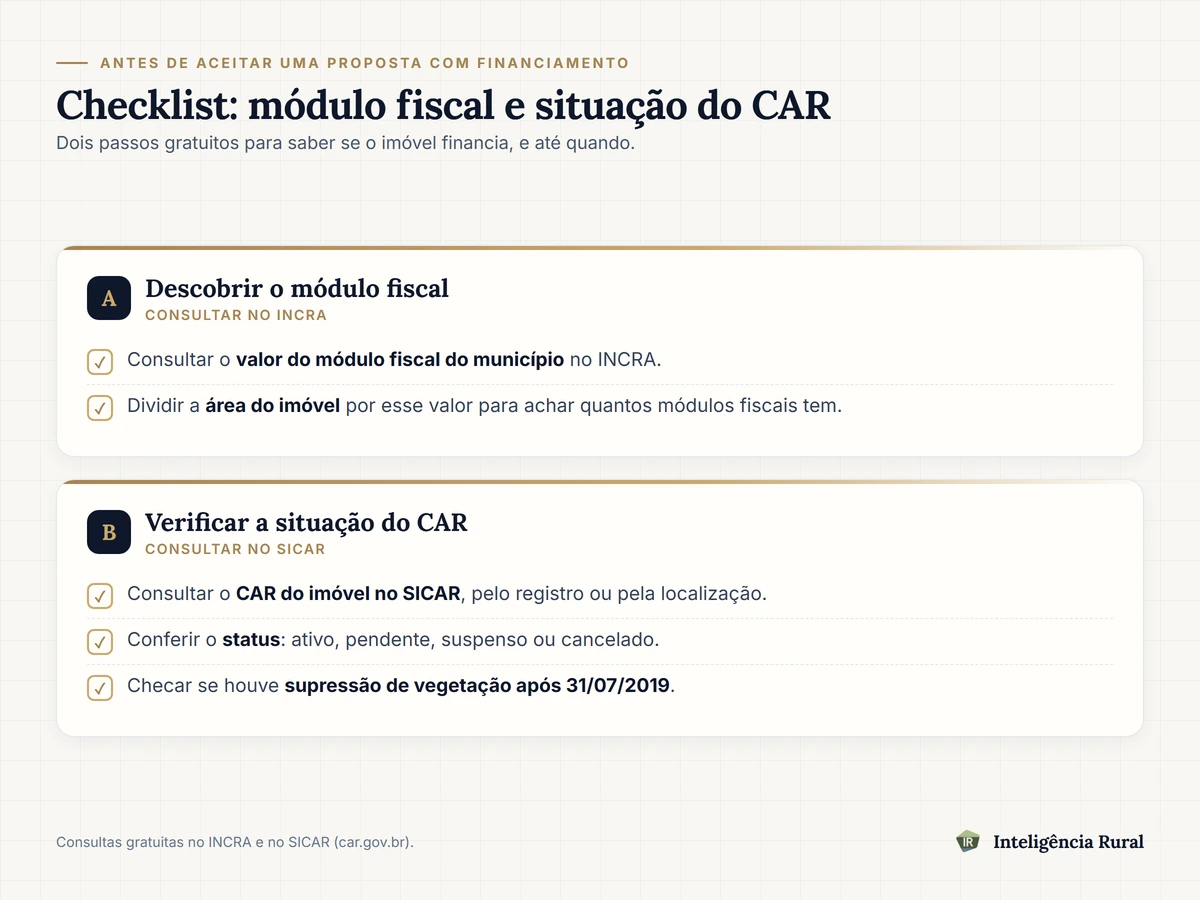
O caminho manual tem duas etapas, e as duas são gratuitas. A primeira é descobrir o módulo fiscal do município onde está o imóvel, no INCRA, e calcular quantos módulos fiscais a área representa. A segunda é consultar a situação do CAR no SICAR, pelo número de registro ou pela localização do imóvel no mapa.
- Descubra o valor do módulo fiscal do município no INCRA e divida a área do imóvel por esse valor.
- Consulte o CAR do imóvel no SICAR (car.gov.br), pelo número de registro ou navegando até a localização no mapa.
- Confira o status do cadastro: ativo, pendente, suspenso ou cancelado.
- Cruze com o histórico de uso do solo da área, para saber se houve supressão de vegetação depois de 31 de julho de 2019.
O módulo fiscal você descobre no passo a passo acima, e ele muda de município para município. Já a situação do CAR e o histórico de uso do solo do imóvel, que são a outra metade da conta, um dossiê automatizado levanta e entrega pronto, com mapa e fonte, a partir de coordenadas ou de um KML.
Veja a situação do CAR e o histórico da área
Informe a localização e receba um relatório com a situação do CAR e o histórico de uso do solo do imóvel.
Gerar relatório da áreaPerguntas frequentes
O que é a Resolução CMN 5.303 e o que ela mudou em relação à regra anterior? +
A Resolução CMN nº 5.303, publicada em 12 de maio de 2026, altera o Manual de Crédito Rural do Banco Central. Ela adia e reorganiza, em três faixas por módulo fiscal, os prazos para o banco verificar se o imóvel teve desmatamento ilegal registrado na lista do MMA/BiomasBR, baseada no PRODES, após 31 de julho de 2019. Essa checagem já tinha sido adiada uma vez antes, pela Resolução CMN 5.268/2025, e a 5.303 é o segundo ajuste de calendário.
Quais os prazos exatos por módulo fiscal (mais de 15, entre 4 e 15, e até 4 módulos fiscais)? +
Imóveis com mais de 15 módulos fiscais entram na regra a partir de 4 de janeiro de 2027. Imóveis entre 4 e 15 módulos fiscais, a partir de 1º de julho de 2027. Imóveis com até 4 módulos fiscais, além de assentamentos de reforma agrária e territórios de comunidades tradicionais com CAR em área coletiva, a partir de 3 de janeiro de 2028.
O banco recusa o crédito só por o CAR estar pendente, ou existe diferença entre pendente, suspenso e cancelado? +
Existe diferença, e ela é importante. CAR pendente significa que há uma providência em aberto, como corrigir uma sobreposição, mas o cadastro continua no sistema. Suspenso e cancelado são situações mais graves, aplicadas por decisão judicial, administrativa ou por informação considerada falsa ou incompleta. É o CAR sem inscrição, cancelado ou suspenso que a Resolução CMN 5.193/2024 veda para o crédito rural desde janeiro de 2025. Pendente pede atenção, mas o caminho de regularização costuma ser mais rápido.
O que o banco verifica além do CAR ativo (desmatamento, PRODES, data de corte)? +
Além de checar se o CAR está ativo no SICAR, o banco passa a verificar, dentro dos novos prazos, se houve supressão de vegetação nativa depois de 31 de julho de 2019, na lista do MMA/BiomasBR, baseada no PRODES/INPE. As duas checagens são independentes. Um imóvel pode ter CAR ativo e ainda assim ter um histórico de desmatamento que trava o crédito depois que o prazo da faixa dele começar a valer.
Assentamentos da reforma agrária e territórios de comunidades tradicionais seguem a mesma regra? +
Seguem, mas na faixa de prazo mais longa. Quando o CAR corresponde a um perímetro de uso coletivo, como em assentamentos de reforma agrária e territórios de povos e comunidades tradicionais, o prazo é o mesmo dos imóveis de até 4 módulos fiscais: 3 de janeiro de 2028.
Se o CAR está suspenso, dá para regularizar a tempo de não perder o financiamento? +
Depende do motivo da suspensão e de quanto prazo resta até a vistoria do banco. Suspensão por pendência cadastral simples costuma ter caminho de regularização mais rápido do que suspensão por decisão judicial. O ponto prático é não esperar a vistoria do banco para descobrir isso: quanto antes o proprietário souber, maior a chance de resolver antes do prazo do negócio.
Isso vale só para crédito com taxa subsidiada (Pronaf, Plano Safra) ou também para financiamento bancário comum? +
A regra está dentro do Manual de Crédito Rural, que trata das operações de crédito rural com recursos controlados e direcionados, entre elas Pronaf, Pronamp e as linhas do Plano Safra. Isso cobre a maior parte do financiamento usado para comprar, investir ou custear um imóvel rural. O crédito com recursos totalmente livres, fora do enquadramento de crédito rural, é uma minoria dos casos e não é o foco central da norma.
Como isso afeta quem está comprando um imóvel rural com o pagamento condicionado a um financiamento? +
Afeta o cronograma do negócio, não só a decisão de financiar ou não. Se o processo de aprovação do banco atravessar a data do prazo da faixa do imóvel, o CAR e o histórico de desmatamento entram na análise antes da liberação. Vale checar os dois pontos antes de assinar qualquer cláusula de prazo com o comprador.